Fazer uma boa comparação de regimes tributários pode poupar dezenas de milhares de reais por ano, e muitos empresários deixam esse dinheiro na mesa sem perceber. Na SingleCont Contabilidade Facilitada, a pergunta que mais chega até nós é sempre a mesma: “Qual regime tributário é mais vantajoso para o meu negócio?” A resposta honesta é que depende do perfil da empresa, e entender exatamente por quê é o que vai separar uma decisão acertada de um erro caro.
Neste artigo, você vai encontrar um regime tributário comparação direto ao ponto, cobrindo as três opções disponíveis no Brasil: Simples Nacional, Lucro Presumido e Lucro Real. Sem teoria vaga. Ao final, você saberá diferenciar cada opção, estimar qual gera menor carga tributária para casos concretos e entender as obrigações que cada um exige em 2026, com exemplos de cálculo reais.
O que diferencia os três regimes e quem pode optar por cada um
O primeiro critério de corte é o faturamento. O Simples Nacional é exclusivo para microempresas e empresas de pequeno porte com receita bruta anual de até R$ 4,8 milhões, com um sublimite de R$ 3,6 milhões para o recolhimento de ICMS e ISS dentro do regime simplificado. O Lucro Presumido atende empresas com faturamento de até R$ 78 milhões ao ano que não sejam obrigadas ao Lucro Real. Já o Lucro Real é obrigatório para bancos, seguradoras e empresas acima de R$ 78 milhões, mas qualquer empresa pode optar voluntariamente por ele.
O regime não é só uma questão de faturamento. Atividade exercida, estrutura societária e situação fiscal também determinam o acesso. Empresas com sócio pessoa jurídica no quadro societário já estão automaticamente impedidas de entrar no Simples Nacional. O mesmo vale para quem tem débitos em aberto com a Receita Federal, as fazendas estaduais ou o INSS, e para quem exerce atividades vedadas pela LC 123/2006, como factoring, geração de energia elétrica, cessão de mão de obra e a maior parte das atividades de intermediação financeira.
Esse conjunto de impedimentos elimina muitas empresas que, pelo faturamento, poderiam acessar o Simples. A regularidade fiscal não é só uma questão de conformidade: ela funciona como um filtro de acesso ao regime mais simplificado do país. Manter o CNPJ regular desde o início reduz riscos e preserva opções estratégicas que, uma vez perdidas, são difíceis de recuperar.
Simples Nacional: quando a alíquota unificada realmente compensa
O grande apelo do Simples Nacional é reunir IRPJ, CSLL, PIS, COFINS, INSS patronal (em alguns casos) e ISS em um único documento de arrecadação, o DAS. Mas a alíquota não é fixa: ela varia conforme o anexo da atividade (de I a V) e a receita bruta acumulada nos últimos 12 meses. O cálculo usa a fórmula da alíquota efetiva: (RBT12 × alíquota nominal, menos a parcela a deduzir) dividido pelo RBT12. Para uma empresa no Anexo III com faturamento acumulado de R$ 360 mil, a alíquota efetiva fica em torno de 8,6%, conforme as tabelas do Simples Nacional vigentes em 2026. Já no Anexo IV, o mesmo faturamento resulta em uma alíquota efetiva de cerca de 16,75%.
O Simples nem sempre é o regime mais barato. Empresas de serviços enquadradas no Anexo V com fator “r” baixo, ou seja, quando a folha de pagamento representa menos de 28% do faturamento, podem pagar alíquotas efetivas superiores às que pagariam no Lucro Presumido. A atividade e a estrutura de custos importam tanto quanto o faturamento na hora de comparar regimes tributários.
O perfil que tende a se beneficiar mais do Simples é o de pequenas empresas com faturamento até R$ 1,8 milhão ao ano, margem de lucro moderada e folha de pagamento relevante, combinação que costuma manter o fator “r” favorável nas faixas iniciais das tabelas. Comércios e pequenas indústrias nos Anexos I e II frequentemente encontram alíquotas efetivas competitivas. Além da economia tributária, as obrigações acessórias se resumem ao PGDAS-D mensal e à DEFIS anual, um benefício real para empresas com estrutura administrativa enxuta.
Regime tributário comparação: Simples vs. Lucro Presumido vs. Lucro Real
Como funciona o Lucro Presumido
No Lucro Presumido, IRPJ e CSLL não incidem sobre o lucro contábil real, mas sobre uma margem presumida em lei. Para serviços em geral, a presunção é de 32% da receita bruta; para comércio e indústria, é de 8%. Sobre essa base presumida incidem IRPJ a 15%, mais adicional de 10% sobre parcelas trimestrais que superem R$ 60 mil, e CSLL a 9%.
PIS e COFINS são apurados no regime cumulativo: 0,65% e 3%, respectivamente, sobre o faturamento, sem direito a créditos. Esse regime favorece empresas cuja margem de lucro real é superior à presunção. Uma prestadora de serviços com margem efetiva de 40% paga IRPJ sobre 32% presumido, o que representa uma economia real. Se a margem for de apenas 15%, porém, ela tributa sobre uma base maior do que o lucro que efetivamente obteve, resultado oposto ao desejado.
Como funciona o Lucro Real
O Lucro Real é o único regime em que o imposto incide sobre o lucro efetivo apurado na contabilidade, após todas as adições e exclusões previstas em lei. As alíquotas de IRPJ e CSLL são as mesmas do Presumido, mas o PIS e a COFINS passam para o regime não cumulativo: 1,65% e 7,6%, respectivamente, com possibilidade de aproveitar créditos sobre compras, insumos e serviços. Essa diferença muda completamente a conta para empresas com alto volume de aquisições tributadas.
Quando os créditos apuráveis compensam o diferencial de alíquotas, o Lucro Real sai mais barato. É também o único regime que permite compensar prejuízos de períodos anteriores, o que beneficia negócios cíclicos ou em fase de expansão com resultados voláteis. O custo de conformidade, no entanto, é substancialmente maior: ECD, ECF, EFD-Contribuições, DCTF e outras entregas mensais exigem mais da estrutura contábil.
Regime tributário comparação, quadro resumo e decisão
| Critério | Simples Nacional | Lucro Presumido | Lucro Real |
|---|---|---|---|
| Limite de faturamento | Até R$ 4,8 mi/ano | Até R$ 78 mi/ano | Sem limite (obrigatório acima de R$ 78 mi) |
| Base de cálculo IRPJ/CSLL | Alíquota efetiva por anexo | Margem presumida (8% ou 32%) | Lucro contábil efetivo |
| PIS/COFINS | Incluído no DAS | Cumulativo (0,65% + 3%) | Não cumulativo (1,65% + 7,6%) com créditos |
| Compensação de prejuízos | Não | Não | Sim |
| Obrigações acessórias | Baixas (PGDAS-D + DEFIS) | Médias (ECD, ECF, EFD-Contribuições, DCTF) | Altas (+ LALUR, EFD ICMS/IPI, maior escrituração) |
| Perfil mais beneficiado | Pequenas empresas, margem moderada, folha relevante | Margem real acima da presunção, previsibilidade | Margem apertada, alto crédito de PIS/COFINS, resultados voláteis |
Exemplos práticos: quanto sua empresa pagaria em cada regime
Prestadora de serviços com faturamento de R$ 360 mil ao ano
Considere uma empresa de consultoria com faturamento anual de R$ 360 mil. No Simples Nacional pelo Anexo III, com alíquota efetiva de aproximadamente 8,6% (calculada conforme a tabela vigente em 2026 para RBT12 de R$ 360 mil), o DAS anual fica em torno de R$ 30.960. No Lucro Presumido, a base de cálculo do IRPJ e da CSLL é 32% de R$ 360 mil, ou seja, R$ 115.200. O IRPJ resulta em R$ 17.280, a CSLL em R$ 10.368, o PIS em R$ 2.340 e a COFINS em R$ 10.800, totalizando aproximadamente R$ 40.788 ao ano, sem contar o ISS, que varia por município. Nesse perfil, o Simples tende a ser consideravelmente mais vantajoso, mas o resultado muda conforme o anexo real da atividade e o fator “r”.
Comércio varejista com faturamento de R$ 2 milhões ao ano
Para um comércio com faturamento de R$ 2 milhões e margem líquida de 10% (R$ 200 mil de lucro efetivo), os números se alteram de forma expressiva. No Simples Nacional pelo Anexo I, na faixa entre R$ 1,8 milhão e R$ 3,6 milhões, a alíquota efetiva fica em torno de 9,5% conforme as tabelas de 2026, resultando em DAS de aproximadamente R$ 190 mil ao ano.
No Lucro Presumido, a base de presunção é de 8% do faturamento, ou seja, R$ 160 mil. Somando IRPJ (R$ 24 mil), CSLL (R$ 14,4 mil), PIS (R$ 13 mil) e COFINS (R$ 60 mil) no regime cumulativo, a carga total estimada fica entre R$ 120 mil e R$ 130 mil anuais, sem considerar eventuais acréscimos de ICMS estadual, que variam conforme a unidade federativa. No Lucro Real, com lucro efetivo de R$ 200 mil e créditos de PIS/COFINS sobre as compras, a conta pode ser ainda mais favorável dependendo do volume de aquisições com direito a crédito. Esses números são estimativas ilustrativas; o cálculo real exige análise contábil completa com os dados específicos da empresa.
Regime tributário comparação, custos de conformidade e obrigações acessórias
Comparar regimes tributários apenas pela carga de imposto é um erro que pode custar caro. Os exemplos anteriores mostram só parte da equação: o custo de conformidade também entra na conta. No Simples Nacional, as obrigações se resumem ao PGDAS-D mensal e à DEFIS anual; entregas como eSocial, DCTFWeb e EFD-Reinf surgem apenas em situações específicas, como contratação de empregados ou retenções. No Lucro Presumido, a estrutura é significativamente mais pesada: ECD e ECF anuais, EFD-Contribuições mensal, DCTF mensal e EFD-Reinf. No Lucro Real, acrescenta-se ainda o LALUR, maior profundidade de escrituração e, quando aplicável, a EFD ICMS/IPI. Uma economia de R$ 20 mil em impostos que gera R$ 15 mil de custo operacional adicional com contador, sistema e horas de gestão não é necessariamente uma boa decisão.
Em 2026, a reforma tributária entra em fase de testes sem substituir ainda o sistema atual. A CBS (0,9%) e o IBS (0,1%) passam a aparecer nos documentos fiscais com alíquota combinada de 1% em caráter demonstrativo. Para as empresas optantes do Simples Nacional, esclarecimentos publicados pela Receita Federal indicam que a obrigação de destacar CBS e IBS nas notas fiscais só começa em 2027; em 2026, a adaptação dos sistemas de emissão já é necessária, mas o recolhimento efetivo pode ser dispensado para contribuintes em situação regular. Empresas com maior volume de documentos fiscais e operações complexas enfrentarão custo de adaptação mais relevante nesse período de transição.
Há ainda um impacto indireto relevante na estratégia dos sócios. As mudanças no IR em 2026, com isenção até R$ 5 mil e retenção de 10% sobre lucros e dividendos que superem R$ 50 mil mensais por fonte pagadora, afetam a forma como a remuneração é estruturada entre pró-labore e distribuição de lucros. Isso pode influenciar qual regime é mais eficiente tanto para a empresa quanto para o caixa do sócio ao final do ano.
Simular antes de decidir é o caminho mais seguro
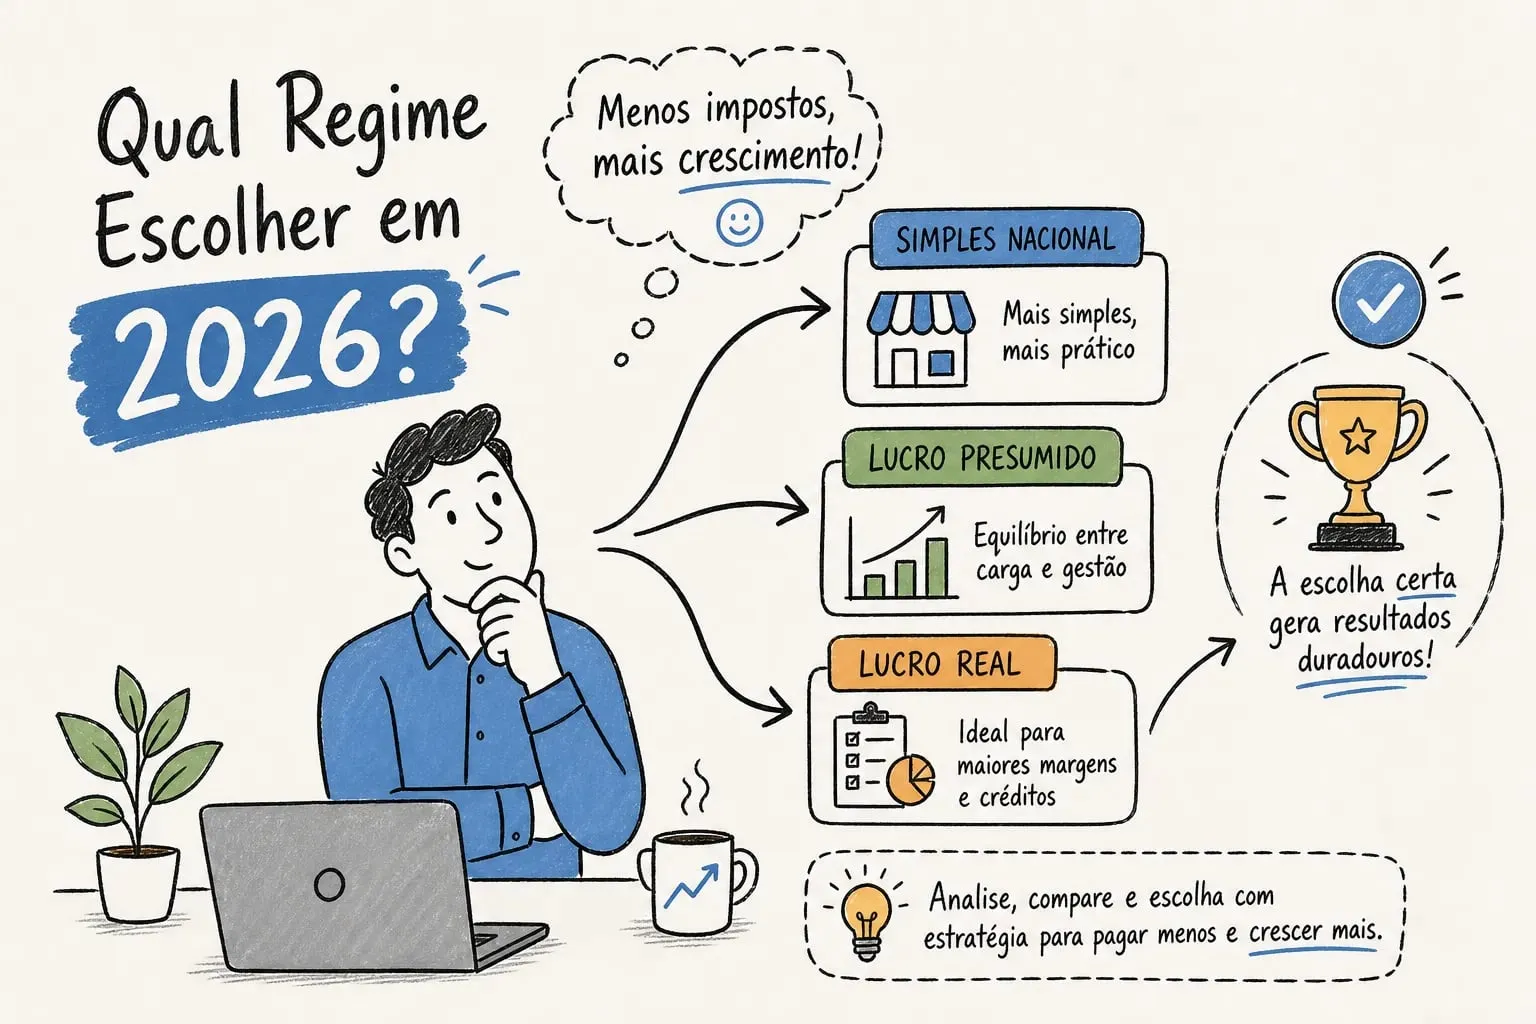
Não existe regime tributário universalmente melhor. O Simples Nacional favorece empresas menores, com faturamento mais baixo e margens razoáveis. O Lucro Presumido é a escolha mais adequada para negócios com lucro real acima da presunção e que buscam previsibilidade na apuração. O Lucro Real compensa quando a margem é apertada, o volume de créditos de PIS/COFINS é alto ou os resultados são voláteis ao longo do ano.
A única forma de saber qual regime gera menor carga tributária para o seu negócio específico é simular os três cenários com os dados reais da empresa: faturamento, folha, custos dedutíveis, atividade e estrutura societária. Estimativas genéricas levam a decisões genéricas, e decisões genéricas custam dinheiro. Esse é exatamente o tipo de análise que a equipe da SingleCont Contabilidade Facilitada realiza para cada cliente: uma comparação de regimes tributários feita regime a regime, com os números reais do negócio, não com médias de mercado que podem não refletir a realidade da sua operação.
Se você quer tomar essa decisão com segurança antes da virada do ano, entre em contato com a nossa equipe e solicite uma simulação personalizada. Apresente os dados do seu negócio e receba uma comparação concreta de regime tributário com o impacto estimado no seu caixa, sem custo inicial.