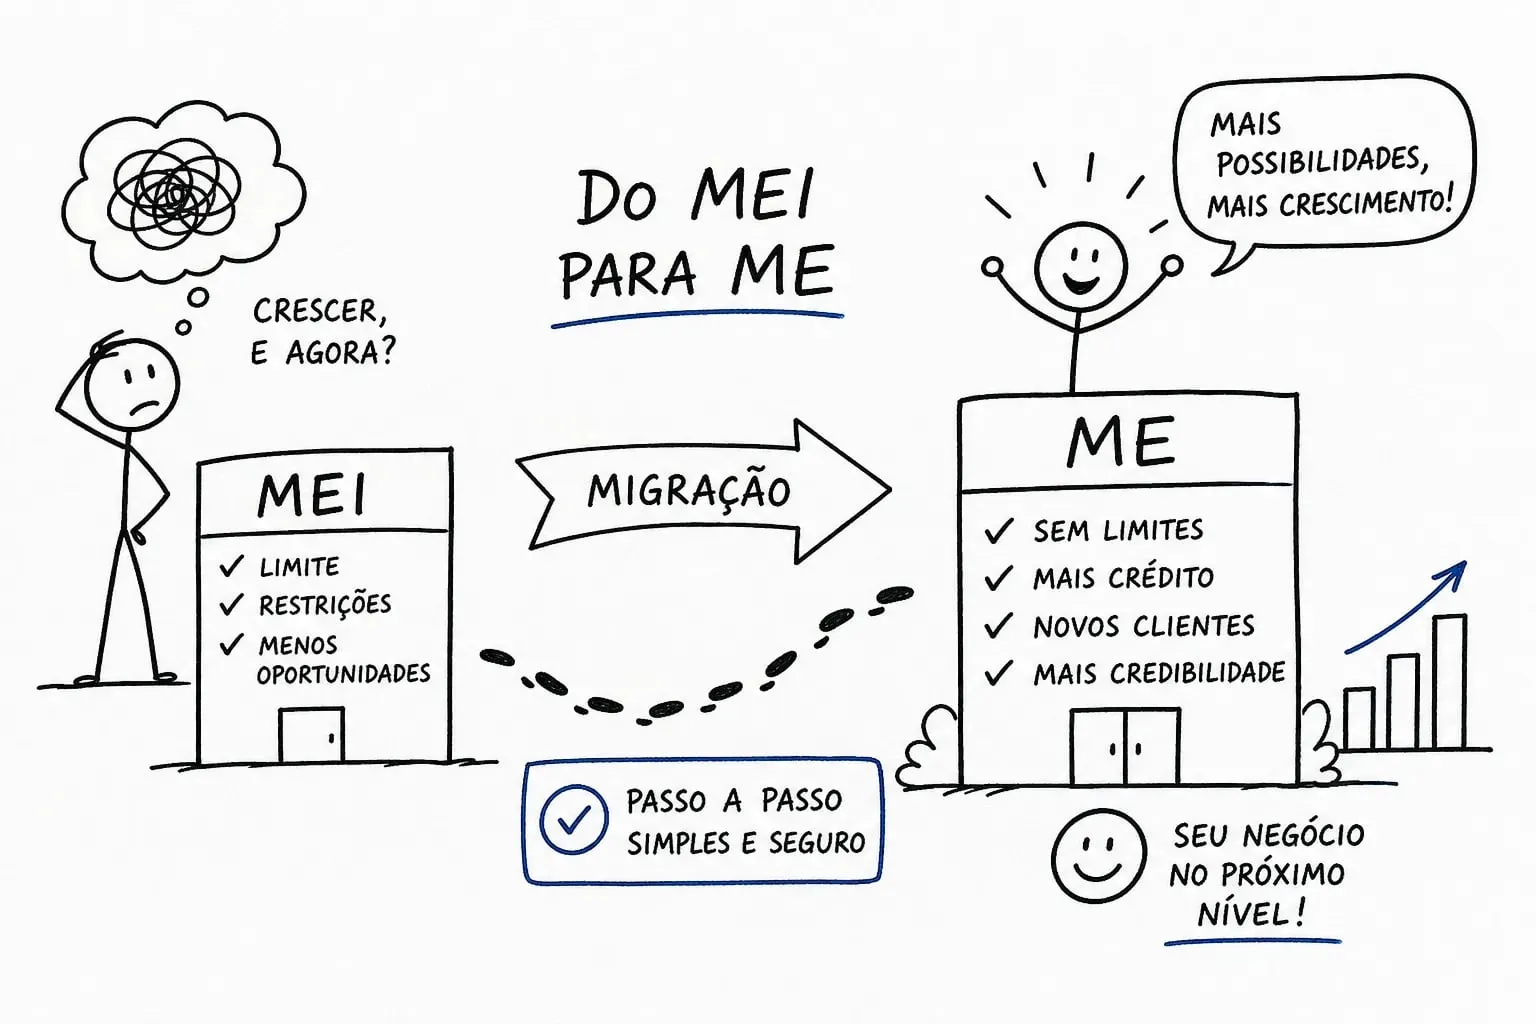
Migrar MEI para ME, ou, mais formalmente, migrar do MEI para ME (Microempresa), envolve três frentes simultâneas: comunicar o desenquadramento no Portal do Simples Nacional, registrar a empresa na Junta Comercial e reorganizar todas as obrigações tributárias. Cada frente tem prazo definido e consequência direta no bolso de quem erra a sequência ou deixa para depois. Quem ignora isso descobre, na forma de juros e multas, que postergar sai caro.
O erro mais comum não é desconhecer os passos, mas achar que há tempo sobrando para tomar a decisão. Quando o faturamento ultrapassa R$ 97.200 em 2026, o relógio começa a correr automaticamente. Este guia entrega o processo completo: do gatilho que obriga a saída até a primeira nota fiscal emitida como ME.
Pontos principais
- Limite de faturamento em 2026: O teto do MEI permanece em R$ 81.000 anuais; exceder até 20% (R$ 97.200) permite permanecer no regime até dezembro, mas acima disso o desenquadramento é retroativo.
- Prazo para comunicar: Quando o excesso ultrapassa 20%, você tem até o último dia útil do mês seguinte ao da ocorrência para comunicar o desenquadramento.
- Processo em três frentes: Portal do Simples Nacional, Junta Comercial e inscrições estadual/municipal precisam ser tratados em ordem e sem lacunas.
- Custo inicial realista: Reserve entre R$ 700 e R$ 2.500 para a migração (estimativa de mercado), mais a mensalidade contábil de R$ 250 a R$ 800.
- DAS deixa de ser fixo: A ME recolhe tributo proporcional ao faturamento, calculado no PGDAS-D, e a alíquota efetiva varia conforme o anexo do Simples Nacional e o fator R.
- Erros têm custo mensurável: Data errada de desenquadramento, inscrições não atualizadas e ausência de simulação tributária são os três problemas que mais geram retrabalho caro, e evitáveis com planejamento.
Quando você realmente precisa sair do MEI?
Existem dois cenários completamente diferentes, e confundi-los é o ponto de partida de quase todo problema na transição. O primeiro é o desenquadramento obrigatório, quando o faturamento ou outra condição legal exige a saída. O segundo é a migração voluntária, quando o empresário decide crescer de forma planejada antes de atingir qualquer limite. Tratar um cenário como o outro pode custar meses de tributos recalculados com juros.
O limite de R$ 81.000 e a regra dos 20% em 2026
Em 2026, o teto anual do MEI permanece em R$ 81.000, sem limite mensal fixo: o que importa é o total acumulado no ano. A tabela abaixo define o que acontece em cada faixa de faturamento.
| Faturamento anual em 2026 | Consequência prática |
|---|---|
| Até R$ 81.000 | Permanece como MEI normalmente. |
| De R$ 81.000,01 a R$ 97.200 | Excesso de até 20%. Permanece no MEI até 31 de dezembro, informa o valor na DASN-SIMEI, paga DAS complementar e passa a ME a partir de 1º de janeiro de 2027. |
| Acima de R$ 97.200 | Excesso superior a 20%. Desenquadramento retroage a 1º de janeiro de 2026. Tributos são recalculados pelas regras do Simples Nacional, com juros e multas sobre a diferença. |
Na prática: um MEI que fatura R$ 90.000 no ano excede o limite em R$ 9.000, mas fica dentro da margem de 20%. Já quem fatura R$ 100.000 ultrapassa R$ 97.200 e enfrenta o desenquadramento retroativo. Uma diferença de R$ 10.000 no faturamento pode significar uma conta tributária bem mais alta no ajuste anual.
Situações que também obrigam a migração
O faturamento é o gatilho mais frequente, mas não é o único. O MEI também precisa migrar quando passa a ter mais de um empregado, quando admite um sócio, quando começa a exercer atividade vedada ao SIMEI ou quando realiza exportações acima do limite permitido. Cada uma dessas situações exige ação imediata, sem esperar o fechamento do ano.
Qual é o passo a passo para migrar MEI para ME?
O processo começa dentro do Portal do Simples Nacional e pode ser concluído sem sair de casa. É importante distinguir o desenquadramento por opção, feito voluntariamente pelo empresário, do desenquadramento de ofício, executado pela Receita Federal quando ela identifica o descumprimento: no segundo caso, a empresa perde o controle sobre datas e pode enfrentar penalidades adicionais.
Como solicitar o desenquadramento no Portal do Simples Nacional
A sequência oficial é:
- Acesse o Portal do Simples Nacional.
- Entre em SIMEI, Serviços.
- Faça login com CNPJ, CPF do responsável e código de acesso (ou pelo e-CAC).
- No menu, selecione Opção → Desenquadramento do SIMEI.
- Escolha o motivo do desenquadramento e informe a data do fato motivador.
- Confirme a solicitação e salve o comprovante com número de protocolo.
Guardar o protocolo não é detalhe: é o único documento que comprova que você comunicou o desenquadramento dentro do prazo. Sem ele, qualquer contestação futura fica sem amparo.
Quando os efeitos da saída do MEI começam a valer
A data do pedido determina tudo. No Simples Nacional, janeiro é o mês de opção pelo regime: pedidos feitos em janeiro produzem efeitos no próprio ano-calendário, enquanto solicitações feitas em qualquer outro mês só produzem efeitos a partir de 1º de janeiro do ano seguinte. Para quem ultrapassou 20% do limite, a regra é diferente: o prazo é o último dia útil do mês seguinte ao da ocorrência, e o efeito retroage a 1º de janeiro. Nesse caso, a multa formal por comunicação fora do prazo é de R$ 50,00, valor simbólico, mas não é o custo principal. O custo real vem do recálculo dos tributos, com mora de 0,33% ao dia (limitada a 20%) mais juros pela Selic sobre cada mês em atraso.
Quais documentos você vai precisar para registrar a ME?
O desenquadramento no portal é apenas a primeira etapa. A segunda é formalizar a Microempresa na Junta Comercial e junto à Receita Federal, e esse processo exige documentação muito mais completa do que qualquer coisa que o MEI já pediu.
O que vai para a Junta Comercial
Os documentos centrais variam conforme a natureza jurídica escolhida. Para o Empresário Individual (EI), o documento principal é o Requerimento de Empresário. Para a Sociedade Limitada Unipessoal (SLU), é necessário um Contrato Social com capital, quotas e administração descritos. Em ambos os casos, são exigidos: documentos de identificação e CPF do titular, comprovante de endereço da empresa e do responsável, declaração de enquadramento como ME e comprovante de pagamento das taxas da Junta. Na JUCESP, as taxas em 2026 são de R$ 94,90 para EI e R$ 218,99 para SLU enquadrada como ME (confira os valores atualizados diretamente no portal da JUCESP, pois as tabelas são revisadas anualmente).
A escolha entre EI e SLU tem consequência direta no patrimônio: o EI responde com bens pessoais pelas dívidas empresariais, enquanto a SLU oferece separação patrimonial, desde que o titular mantenha contas pessoais e empresariais separadas e atue dentro do contrato social. Para quem pretende crescer, contratar ou assumir riscos, a SLU costuma ser a opção mais prudente.
Inscrições estaduais, municipais e licenças que aparecem depois
CNPJ e registro na Junta Comercial não encerram o processo. A ME pode precisar de Inscrição Estadual se operar com ICMS, Inscrição Municipal para emissão de nota fiscal de serviço e alvará de funcionamento junto à Prefeitura. Dependendo da atividade, entram também licenças da Vigilância Sanitária ou do Corpo de Bombeiros. Protocolar o ato constitutivo sem antes fazer a consulta de viabilidade é um dos erros que mais geram retrabalho, porque o endereço ou a atividade pode ser inviável naquele ponto.
Quanto custa migrar do MEI para ME em 2026?
O orçamento varia conforme estado, município, atividade e complexidade, mas é possível trabalhar com uma faixa confiável para planejamento.
A tabela de custos que você precisa ter em mãos
| Item | Faixa estimada |
|---|---|
| Honorários do contador para a migração | R$ 300 a R$ 1.500 |
| Registro na Junta Comercial | R$ 94,90 a R$ 600 (varia por estado e tipo jurídico) |
| Certificado digital e-CNPJ | R$ 150 a R$ 300 por ano |
| Alvarás e licenças municipais | R$ 0 a R$ 300 (pode ser maior em atividades reguladas) |
| Contabilidade mensal após a migração | R$ 250 a R$ 800 por mês |
| Total inicial típico | R$ 700 a R$ 2.500 |
Esses valores são estimativas de mercado e podem variar. Consulte um contador para obter uma projeção ajustada à sua atividade e município.
Quando podem surgir tributos retroativos
A migração do MEI para ME feita voluntariamente e dentro dos prazos normalmente não gera cobrança retroativa. O problema aparece quando houve excesso de faturamento acima de 20%: a Receita Federal recalcula a diferença entre o DAS-MEI pago e os tributos que deveriam ter sido recolhidos no Simples Nacional, acrescida de multa e juros. Pendências de DAS não pagos e declarações atrasadas também geram custos extras que podiam ter sido evitados. Uma boa simulação feita antes da migração elimina surpresas nessa conta.
O que muda na tributação depois que você vira ME?
A mudança mais imediata é a saída do DAS fixo mensal e a entrada no DAS variável, calculado sobre a receita bruta de cada mês. Para prestadores de serviços, o enquadramento correto no anexo do Simples Nacional pode fazer diferença muito maior do que parece.
Do DAS fixo do MEI para o DAS proporcional do Simples Nacional
A tabela abaixo mostra os cinco anexos com as alíquotas nominais iniciais, conforme a legislação do Simples Nacional. A alíquota efetiva real depende da receita acumulada nos 12 meses anteriores e da parcela a deduzir, calculada no PGDAS-D.
| Atividade | Anexo | Alíquota nominal inicial |
|---|---|---|
| Comércio | I | 4% |
| Indústria | II | 4,5% |
| Serviços (Anexo III) | III | 6% |
| Serviços (Anexo IV) | IV | 4,5% |
| Serviços (Anexo V) | V | 15,5% |
Para prestadores de serviços sujeitos ao fator R, a diferença entre o Anexo III e o Anexo V é considerável. Com fator R acima de 28% (relação entre folha de salários e faturamento dos 12 meses anteriores), a empresa pode usar o Anexo III com alíquota efetiva de aproximadamente 7%. Abaixo de 28%, cai no Anexo V com alíquota efetiva perto de 16%. Numa simulação com faturamento mensal de R$ 20.000, essa diferença representa mais de R$ 1.700 a mais de tributo por mês. Por isso, fazer a simulação antes de migrar do MEI para ME não é opcional.
Novas obrigações acessórias que entram no radar
Toda ME optante pelo Simples Nacional passa a ter duas obrigações centrais: o PGDAS-D mensal, com apuração e geração do DAS até o dia 20 do mês seguinte, e a DEFIS anual, entregue até 31 de março do ano seguinte em substituição à DASN-SIMEI. A emissão de nota fiscal também passa a ser obrigatória de forma mais ampla: NF-e para comércio e NFS-e para serviços, conforme as regras estaduais e municipais.
DCTF e módulos do SPED não são obrigações automáticas para toda ME do Simples. Essas exigências dependem de atividade específica, estado, município, existência de empregados e outras condições. Confirmar o que realmente se aplica ao seu negócio, antes de contratar sistemas ou pagar obrigações que não são suas, é parte do trabalho de um contador especializado.
Erros que custam caro na migração (e como não cometê-los)
Os erros mais comuns na transição não são técnicos: são de sequência e de prazo. Cada um tem consequência financeira mensurável e previsível.
Os três erros mais comuns no desenquadramento
O primeiro é ignorar a data correta de efeito do desenquadramento e continuar recolhendo o DAS-MEI fixo depois que a saída já produziu efeitos. Além de recolher errado, a empresa acumula atraso nas obrigações do Simples por não apurar o PGDAS-D.
O segundo é não atualizar as inscrições estadual e municipal imediatamente após o registro da ME. Sem isso, a empresa não consegue emitir nota fiscal no novo CNPJ, o que trava operações com clientes pessoa jurídica.
O terceiro, e possivelmente o mais caro, é descobrir depois da migração que o Anexo V do Simples torna a carga tributária inviável para o modelo de negócio. Uma simulação antes da decisão teria revelado esse cenário com clareza, e tempo hábil para ajustar o planejamento.
Por que executar a migração com um contador especializado faz diferença
A migração do MEI para ME envolve simultaneamente o portal da Receita Federal, a Junta Comercial, a Prefeitura, a Autoridade Certificadora para o e-CNPJ e a configuração do sistema de emissão de notas. Cada etapa fora de ordem ou com dado incorreto gera retrabalho com custo real: protocolos rejeitados, prazo perdido, nota fiscal inválida ou inscrição em nome errado.
A SingleCont Contabilidade Facilitada, na Lapa, em São Paulo, atua nesse tipo de transição com foco em clareza e praticidade para quem não tem formação contábil. Se você está próximo do limite do MEI ou já o ultrapassou, o melhor momento para uma análise é agora, antes de qualquer protocolo. Entre em contato com a equipe da SingleCont para avaliar sua situação.
A migração bem feita protege o negócio de surpresas futuras
O caminho completo é: identificar o gatilho que obriga ou justifica a saída do MEI, comunicar o desenquadramento dentro do prazo correto (veja as seções acima para os prazos específicos de cada situação), reunir a documentação para o registro da ME, entender o novo regime tributário antes de migrar e resolver as inscrições e licenças na ordem certa. Cada um desses passos tem prazo e consequência definidos.
Migrar do MEI para ME não precisa ser complicado. O que complica a transição é não seguir a ordem certa e não ter informação no momento adequado. Com cada etapa executada na sequência correta e com orientação especializada, a transição acontece sem retroatividade indesejada, sem nota fiscal bloqueada e sem alíquota surpresa no primeiro mês como ME.
Agir antes de estourar o limite é sempre mais barato do que corrigir depois. O custo da migração planejada é previsível; o custo do retrabalho tributário, não.
Perguntas frequentes
Se eu contratar um empregado, preciso migrar do MEI?
Eu afirmo que a migração é exigida quando o MEI passa a ter mais de um empregado; essa situação obriga a saída do regime. Contratar apenas um empregado não aparece como gatilho imediato, mas ultrapassar esse limite demanda ação imediata para evitar recalculações e multas.
É obrigatório ter certificado digital e-CNPJ para migrar do MEI para ME?
Sim, o e-CNPJ (certificado digital) é necessário em etapas do processo e aparece na estimativa de custos. Reserve entre R$ 150 e R$ 300 por ano para o certificado, pois a migração envolve integração com a Receita, autorizações e emissão de notas que frequentemente exigem o certificado.
Qual é a penalidade por comunicar o desenquadramento fora do prazo?
A penalidade formal por comunicação fora do prazo é uma multa de R$ 50,00, mas o custo real vem do recálculo dos tributos com juros e mora. Além da multa simbólica, a diferença tributária é acrescida de mora de 0,33% ao dia (limitada a 20%) e juros pela Selic sobre cada mês em atraso.
Como escolher entre Empresário Individual (EI) e Sociedade Limitada Unipessoal (SLU)?
Eu explico que a escolha envolve risco patrimonial: o EI responde com bens pessoais pelas dívidas da empresa, enquanto a SLU oferece separação patrimonial quando o titular mantém contas pessoais e empresariais separadas e age conforme o contrato social. Para quem pretende crescer, contratar ou assumir riscos, a SLU costuma ser a opção mais prudente, e as taxas de registro variam conforme o tipo jurídico.