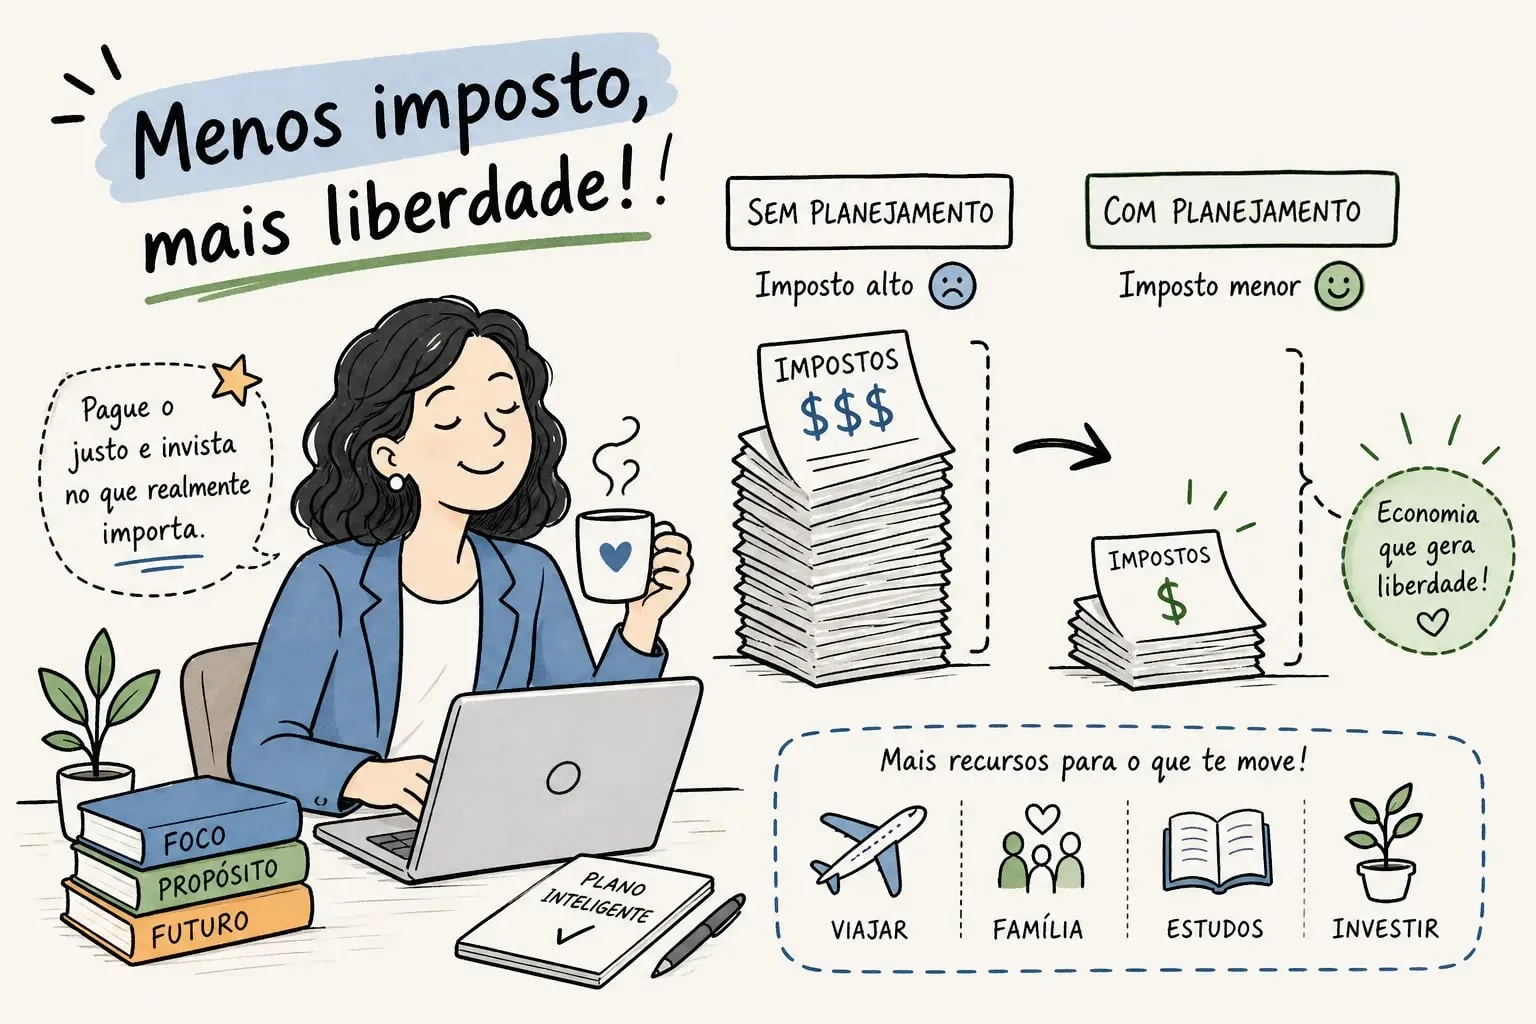
Se você quer saber como pagar menos imposto sendo profissional liberal, o ponto de partida é entender por que tantos profissionais pagam mais do que deveriam. Médico, advogado, engenheiro, psicólogo, consultor: o padrão se repete. A renda sobe, a alíquota do carnê-leão acompanha, o INSS vai a 20% sobre o salário de contribuição, o ISS municipal toma mais 2% a 5%, e muitos sequer fazem a conta do total. Não é falta de saída legal. É falta de organização tributária.
Quando essa conta aparece com números reais, o resultado costuma surpreender. A carga efetiva somada de IRPF, INSS e ISS para um profissional com renda média ou alta pode ultrapassar 35% da receita bruta. Não por punição: simplesmente porque o modelo não foi revisado à medida que a renda cresceu.
Este artigo cobre os quatro pontos centrais para reduzir impostos sendo profissional liberal: regime tributário, pessoa física versus CNPJ, deduções legais e contribuição ao INSS.
Por que profissionais liberais costumam pagar mais do que deveriam
O problema não é só a alíquota, é a base de cálculo errada
Na faixa mais alta da tabela progressiva, a alíquota marginal do IRPF é de 27,5% sobre o excedente. Somados ao INSS de 20% sobre o salário de contribuição e ao ISS municipal de 2% a 5%, o resultado pode facilmente passar de 35% da receita bruta para faixas de renda médias e altas. Mesmo assim, muitos profissionais pagam sobre a receita bruta sem aproveitar as deduções legais disponíveis. O Livro Caixa, por exemplo, permite abater despesas diretamente vinculadas à atividade antes de apurar o imposto, mas muitos profissionais nunca o utilizaram corretamente. Existem caminhos legais e estruturados para reduzir essa carga. O ponto de partida é entender que a estrutura tributária do profissional liberal não é fixa: ela pode ser ajustada.
Pessoa física ou CNPJ: como pagar menos imposto sendo profissional liberal
Quando manter a atuação como autônomo ainda faz sentido
Há situações em que a pessoa física é a estrutura mais eficiente. Renda irregular, volume baixo de clientes, faturamento mensal abaixo de R$ 4.000 a R$ 5.000 (um parâmetro orientativo de mercado, que varia conforme os custos fixos da operação) e ausência de necessidade de emitir nota para empresas: esse perfil costuma não justificar a abertura e a manutenção de um CNPJ. Em 2026, a legislação prevê isenção de IRPF para rendimentos até R$ 5.000 mensais, o que torna a análise individual ainda mais relevante antes de qualquer decisão. A simplicidade operacional da pessoa física é uma vantagem real quando o volume não exige mais do que isso.
Quando abrir um CNPJ como profissional liberal compensa
Com faturamento recorrente em faixas médias ou altas, a diferença entre tributar como pessoa física e como pessoa jurídica pode ser substancial. No Lucro Presumido, considerando base presumida de 32% e ISS médio de 3%, a carga efetiva sobre serviços costuma ficar entre 13,33% e 16,33%, bem abaixo do que a combinação de IRPF, INSS e ISS gera na pessoa física, que nas mesmas faixas pode chegar a 21% a 27%. Para um profissional com faturamento mensal de R$ 10.000, essa diferença pode representar uma economia de R$ 8.000 a R$ 16.000 ao longo do ano, a depender das variáveis envolvidas. Há ainda ganhos práticos: facilidade para emitir notas fiscais para empresas contratantes, credibilidade comercial e acesso a contratos que exigem CNPJ.
Vale o alerta: abrir uma empresa sem análise prévia pode não resultar em nenhuma economia real. O regime tributário escolhido de forma equivocada anula qualquer vantagem potencial e ainda cria obrigações acessórias que exigem tempo e custo de manutenção. Por isso, antes de qualquer mudança, é indispensável um diagnóstico com números reais na mesa.
O que a reforma tributária de 2026 muda para quem presta serviços
Em 2026, o novo modelo começa a fase de teste, com CBS (0,9%) e IBS (0,1%) destacados nas notas fiscais sem aumento relevante de carga nessa etapa de transição. No médio prazo, a mudança é mais significativa: profissões regulamentadas como advogados, engenheiros, arquitetos, contadores e economistas terão redução de 30% sobre a alíquota padrão do novo IVA dual; serviços de saúde terão redução de 60%. Quem está avaliando abrir um CNPJ agora já precisa considerar essa mudança estrutural no planejamento.
Como escolher o regime tributário certo para pagar menos imposto sendo profissional liberal
Simples Nacional: quando é vantajoso e o papel do fator-R
O Simples Nacional aceita empresas com faturamento de até R$ 4,8 milhões por ano e enquadra serviços liberais principalmente nos Anexos III e V (conforme as tabelas vigentes na Lei Complementar 123/2006, atualizadas para 2026). A diferença entre os dois anexos é relevante: na primeira faixa, o Anexo III começa em cerca de 6%, enquanto o Anexo V parte de 15,5%. O que determina o enquadramento é o fator-R: quando a folha de salários, incluindo o pró-labore, representa 28% ou mais da receita bruta dos últimos 12 meses, a atividade migra do Anexo V para o Anexo III. Isso significa que o valor do pró-labore que o sócio retira interfere diretamente na alíquota paga pela empresa.
Lucro Presumido: a opção mais comum para liberais de renda mais alta
No Lucro Presumido, a base de cálculo do IRPJ e da CSLL é presumida em 32% da receita bruta para serviços, gerando carga efetiva frequentemente entre 13,33% e 16,33%, a depender do ISS municipal. Para faturamentos mensais acima de R$ 8.000 a R$ 10.000, essa alíquota efetiva tende a ser menor do que a tributação da pessoa física na mesma faixa de renda. O Lucro Presumido não funciona sozinho: exige contabilidade regular, obrigações acessórias e um contador que acompanhe a operação mês a mês.
Lucro Real: para quem tem margens baixas ou oscilações relevantes
O Lucro Real tributa o resultado contábil efetivo: IRPJ e CSLL incidem sobre o lucro apurado depois de todas as despesas registradas. Para profissionais com margens elevadas, esse regime raramente traz vantagem. Ele tende a fazer sentido em operações com despesas operacionais que comprometem 60% ou mais da receita, ou em casos de receita muito oscilante, e exige contabilidade mais rigorosa do que os demais regimes. Para a maior parte dos profissionais liberais de pequeno e médio porte, é o regime menos provável de ser o mais eficiente.
Deduções essenciais para reduzir impostos como profissional liberal
O que é dedutível no Livro Caixa para quem atua como pessoa física
A Receita Federal aceita, no Livro Caixa do carnê-leão, despesas de custeio necessárias à percepção da receita e à manutenção da fonte produtora. As categorias mais comuns incluem:
- Aluguel do consultório ou escritório, ou proporção do imóvel residencial usado exclusivamente para a atividade
- Condomínio, IPTU, água, luz e telefone do local de trabalho
- Material de consumo diretamente vinculado à atividade
- Salários e encargos de funcionários contratados para o serviço
- Anuidades de conselhos de classe como CRM, OAB, CREA e CRC
- Serviços de terceiros necessários à atividade, incluindo contabilidade
- Cursos, congressos e publicações técnicas da área
- Publicidade e manutenção de equipamentos profissionais
Toda dedução exige comprovação documental: nota fiscal, recibo ou documento equivalente, com escrituração correta no Livro Caixa. Despesas pessoais sem nexo direto com a atividade são rejeitadas e podem gerar autuação.
O que uma empresa pode deduzir na apuração dos tributos
Para a pessoa jurídica, a dedutibilidade das despesas depende do regime tributário adotado. No Lucro Real, quase toda despesa necessária e devidamente registrada pode ser abatida do resultado. No Lucro Presumido e no Simples Nacional, a base é presumida: as despesas não reduzem diretamente o imposto, mas influenciam a distribuição de lucros. Toda despesa precisa estar em nome da empresa, com nota fiscal, para ser reconhecida contabilmente. Planejar quais gastos transitar pela pessoa jurídica é parte do trabalho de estruturação tributária que um contador realiza junto ao profissional.
INSS do contribuinte individual: como contribuir sem desperdiçar dinheiro
A diferença real entre 20% e 11% de contribuição
O contribuinte individual pode recolher pelo plano normal, com alíquota de 20% sobre o salário de contribuição entre o mínimo e o teto de R$ 8.157,82 em 2026 (conforme portaria do Ministério da Previdência Social vigente no período), ou pelo Plano Simplificado, com 11% calculado sobre o salário mínimo. O plano simplificado é mais barato, mas limita os direitos previdenciários: não dá acesso à aposentadoria por tempo de contribuição sem complementação posterior da diferença. A escolha entre 11% e 20% depende do perfil previdenciário de cada profissional: idade, tempo de contribuição já acumulado, renda atual e objetivo de benefício futuro.
Complementação e estratégia previdenciária dentro da lei
Quem contribui pelo Plano Simplificado pode complementar a diferença para 20% a qualquer momento, convertendo aquele período para o plano normal e preservando os efeitos previdenciários mais amplos. Para profissionais que operam como pessoa jurídica, o INSS é recolhido sobre o pró-labore, e o valor dessa retirada interfere tanto na contribuição previdenciária quanto no fator-R do Simples Nacional, tornando essas decisões interdependentes. Otimizar o INSS sem perder cobertura é um trabalho de planejamento conjunto, não uma decisão de calculadora.
O que fazer agora para estruturar a sua tributação
Os primeiros passos concretos antes de qualquer mudança
O ponto de partida é organizar os rendimentos e despesas dos últimos 12 meses. Sem esses números, qualquer comparação entre regimes é especulação. Para uma análise tributária completa, os documentos essenciais são: extratos bancários, notas emitidas, comprovantes de despesas, DECORE quando aplicável, a declaração de IRPF mais recente e os contratos de prestação de serviço. Com esses dados em mãos, é possível comparar cenários com segurança e tomar uma decisão que faça sentido para o seu perfil.
Por que um contador especializado muda o resultado
A diferença entre pagar 35% e pagar 16% de imposto não está em nenhum atalho. Está em ter o regime correto, as deduções aproveitadas e a estrutura societária adequada ao perfil do profissional. A SingleCont Contabilidade Facilitada, localizada na Lapa em São Paulo, atende exatamente esse tipo de demanda: médicos, advogados, engenheiros, consultores e outros profissionais liberais que querem organizar a tributação com eficiência real, linguagem acessível e sem burocracia desnecessária. Na SingleCont, essa é quase sempre a primeira conversa, e costuma ser o início de uma decisão importante.
Aprender como pagar menos imposto sendo profissional liberal passa por três frentes: escolher o regime tributário adequado, aproveitar todas as deduções legais disponíveis e planejar a contribuição previdenciária com critério. Nenhuma dessas frentes exige estratégias arriscadas. Todas exigem um diagnóstico honesto, com os números reais na mesa.
Se você ainda não fez essa análise, este é o momento. Solicite uma análise personalizada com a SingleCont Contabilidade Facilitada e descubra quanto você pode economizar dentro da lei, sem complicação.